DPH, OSS a prodej do EU z českého e-shopu (6/10)
OSS DPH (One Stop Shop, v zákoně zvláštní režim jednoho správního místa) umožňuje českému e-shopu odvádět DPH z vybraných B2C prodejů do jiných států EU přes jedno přiznání v ČR, místo registrace v každé zemi spotřeby. Tento díl právní série (#6/10) shrnuje práh, režimy, napojení platforem a fakturace — s odkazem na Finanční správu a zákon č. 235/2004 Sb. Nejde o daňové ani právní poradenství; hraniční případy konzultujte s daňovým poradcem.
Ve zkratce
- Focus KW „oss dph“ ≈ 40/měs. (Labs, CZ/cs); sekundárně oss registrace 20, oss přiznání dph / one stop shop dph 10.
- Společný práh 10 000 EUR bez daně (kalendářní rok + bezprostředně předcházející) pro prodej zboží na dálku + vybrané TBE služby do EU (B2C), při splnění podmínek zákona o DPH.
- OSS je dobrovolný zjednodušující režim; bez něj typicky registrace ve státech spotřeby po překročení prahu.
- Shopify-specific nastavení: DPH a OSS na Shopify (ID 491) — zde obecný CZ úhel + Shoptet + Fakturoid/iDoklad.
- Originální prvek: matice B2C OSS vs B2B reverse charge + checklist ☐ majitel/účetní.
Related: Fakturoid, iDoklad, Shoptet, Shopify. Interlink: Fakturoid vs iDoklad, Fakturoid zdarma, povinné údaje, B2B reverse charge.
Co OSS řeší (a co ne)
Podle Finanční správy — OSS (stav k 1. 11. 2026) slouží OSS k odvodu DPH v ČR u vybraných přeshraničních B2C plnění do jiných států EU, kde by jinak vznikla povinnost ve státě spotřeby. Tři režimy:
- Režim EU — typický pro české e-shopy se sídlem/provozovnou v ČR (prodej zboží na dálku, vybrané služby),
- Dovozní režim (IOSS) — dovoz zboží do 150 EUR z třetí země koncovému spotřebiteli,
- Režim mimo EU — poskytovatelé mimo EU.
Tento článek se soustředí na režim EU u zbožového e-shopu. Správce daně OSS v ČR: Finanční úřad pro Jihomoravský kraj, ÚP Brno I (dle FS).
OSS neřeší: tuzemské B2C DPH, mzdové daně, ani automaticky B2B reverse charge (to je jiné pravidlo — viz B2B #3).
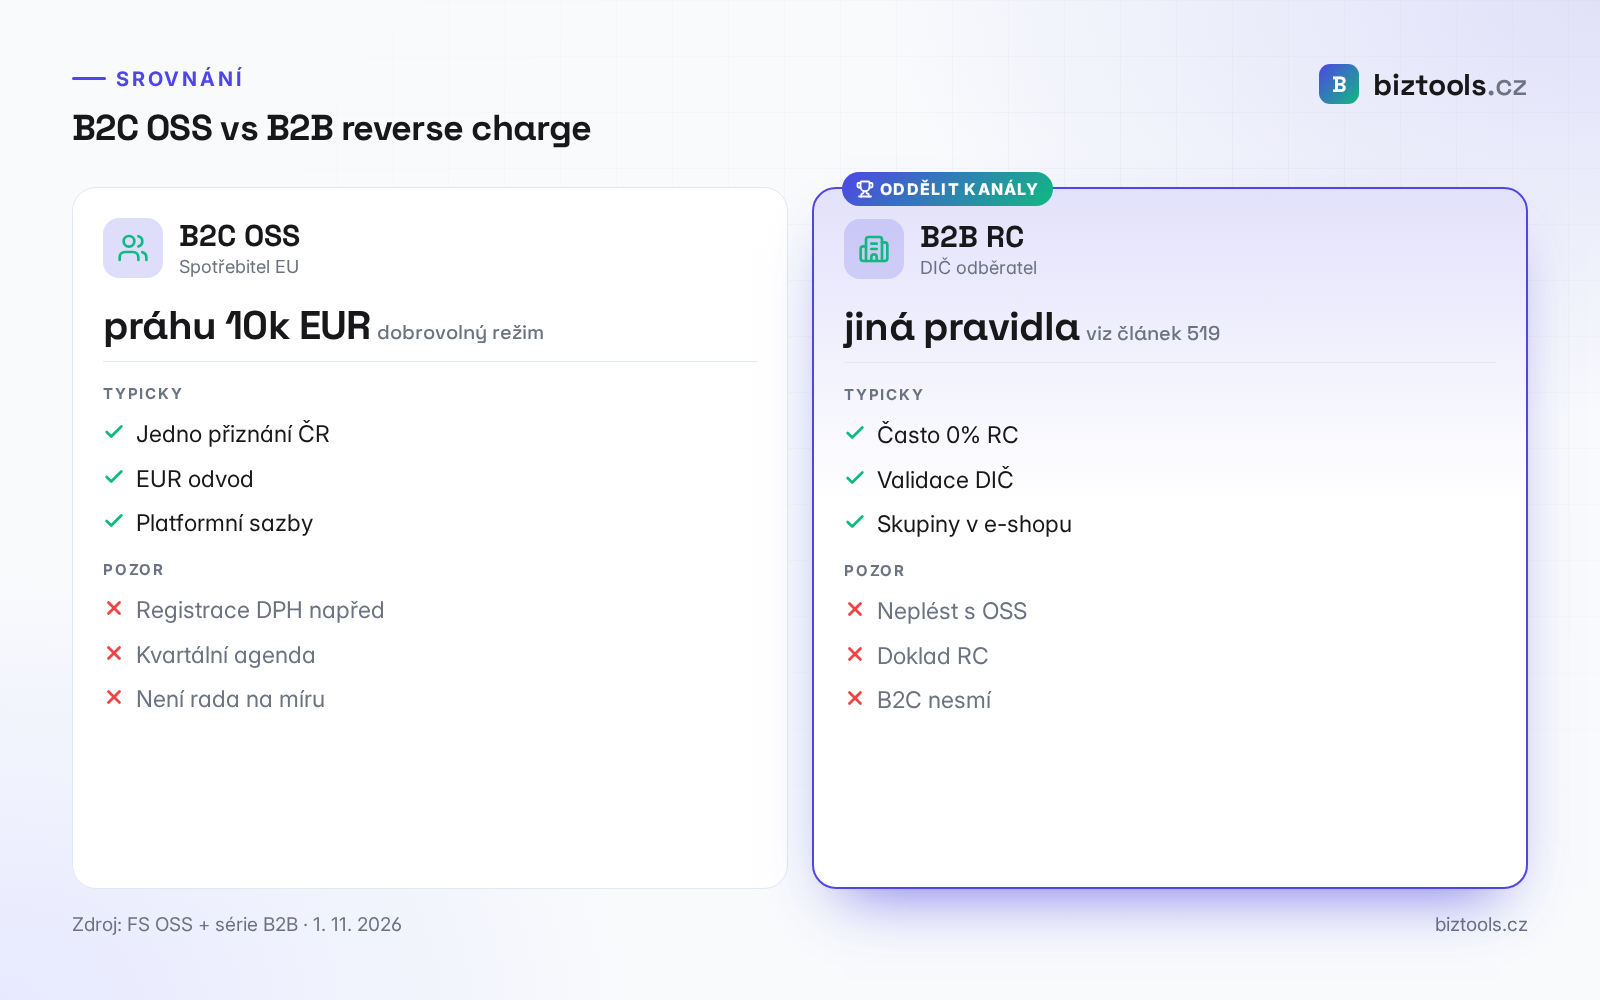
B2C OSS vs B2B reverse charge (matice)
| B2C do EU (spotřebitel) | B2B do EU (plátce s DIČ) | |
|---|---|---|
| Typický režim po prahu | DPH státu spotřeby → často OSS | Často reverse charge (ověřit podmínky) |
| Registrace | OSS v ČR (dobrovolně) nebo lokální ve státech | DIČ / EU VAT validace |
| Doklad | Daňový doklad dle § 29 + specifikace OSS | Faktura s RC doložkou dle zákona |
| Platforma | Sazby DPH dle země doručení | Skupiny zákazníků / IČO |
| Teaser | Tento článek | Reverse charge B2B |
Práh 10 000 EUR — jak ho číst
Sekundární shrnutí (např. ucto.cz) a portál gov.cz odkazují na společný limit 10 000 EUR bez daně za kalendářní rok (a bezprostředně předcházející rok) pro součet:
- prodeje zboží na dálku do ostatních států EU a
- vybraných digitálních (TBE) služeb osobám nepovinným k dani v ostatních státech EU,
při splnění podmínek § 8 / § 10i zákona o DPH (zejm. usazení a místo odeslání). Limit se nesčítá napříč dvěma lety — každý rok se posuzuje samostatně; stačí překročit v jednom z relevantních let.
Po překročení (nebo volbou dříve) je místo plnění ve státě spotřeby. Bez OSS = registrace a odvod v každé zemi. S OSS = jedno místo v ČR.
Přesný výpočet prahu (měna, kurz, co se započítává) ověřte s poradcem a v aktuálním znění 235/2004 Sb. — zde neuvádíme vymyšlené příklady Kč.
Registrace do OSS (procesní rámec)
Dle portal.gov.cz — registrace OSS a mojedane.gov.cz OSS (k 1. 11. 2026):
- Nejdřív musíte být plátce DPH nebo identifikovaná osoba (rozhodnutí správce daně).
- Teprve poté elektronická přihláška do režimu OSS (EU / mimo EU / dovozní).
- Termíny: přihláška před začátkem období, nebo ve lhůtě po uskutečnění plnění (gov.cz uvádí např. přihlášku do 10 dnů po skončení měsíce plnění; u plánovaného startu od 1. 10. 2026 lhůtu do 30. 9. 2026 — berte jako příklad z portálu, ověřte aktuální kalendář).
- Přiznání a platba v režimu EU: typicky čtvrtletně, splatnost do konce měsíce následujícího po čtvrtletí, v eurech na účet správce (dle praxe FS / odborných shrnutí).
Portál: MOJE daně — OSS. Primární: FS OSS. EU info: vat-one-stop-shop.ec.europa.eu.
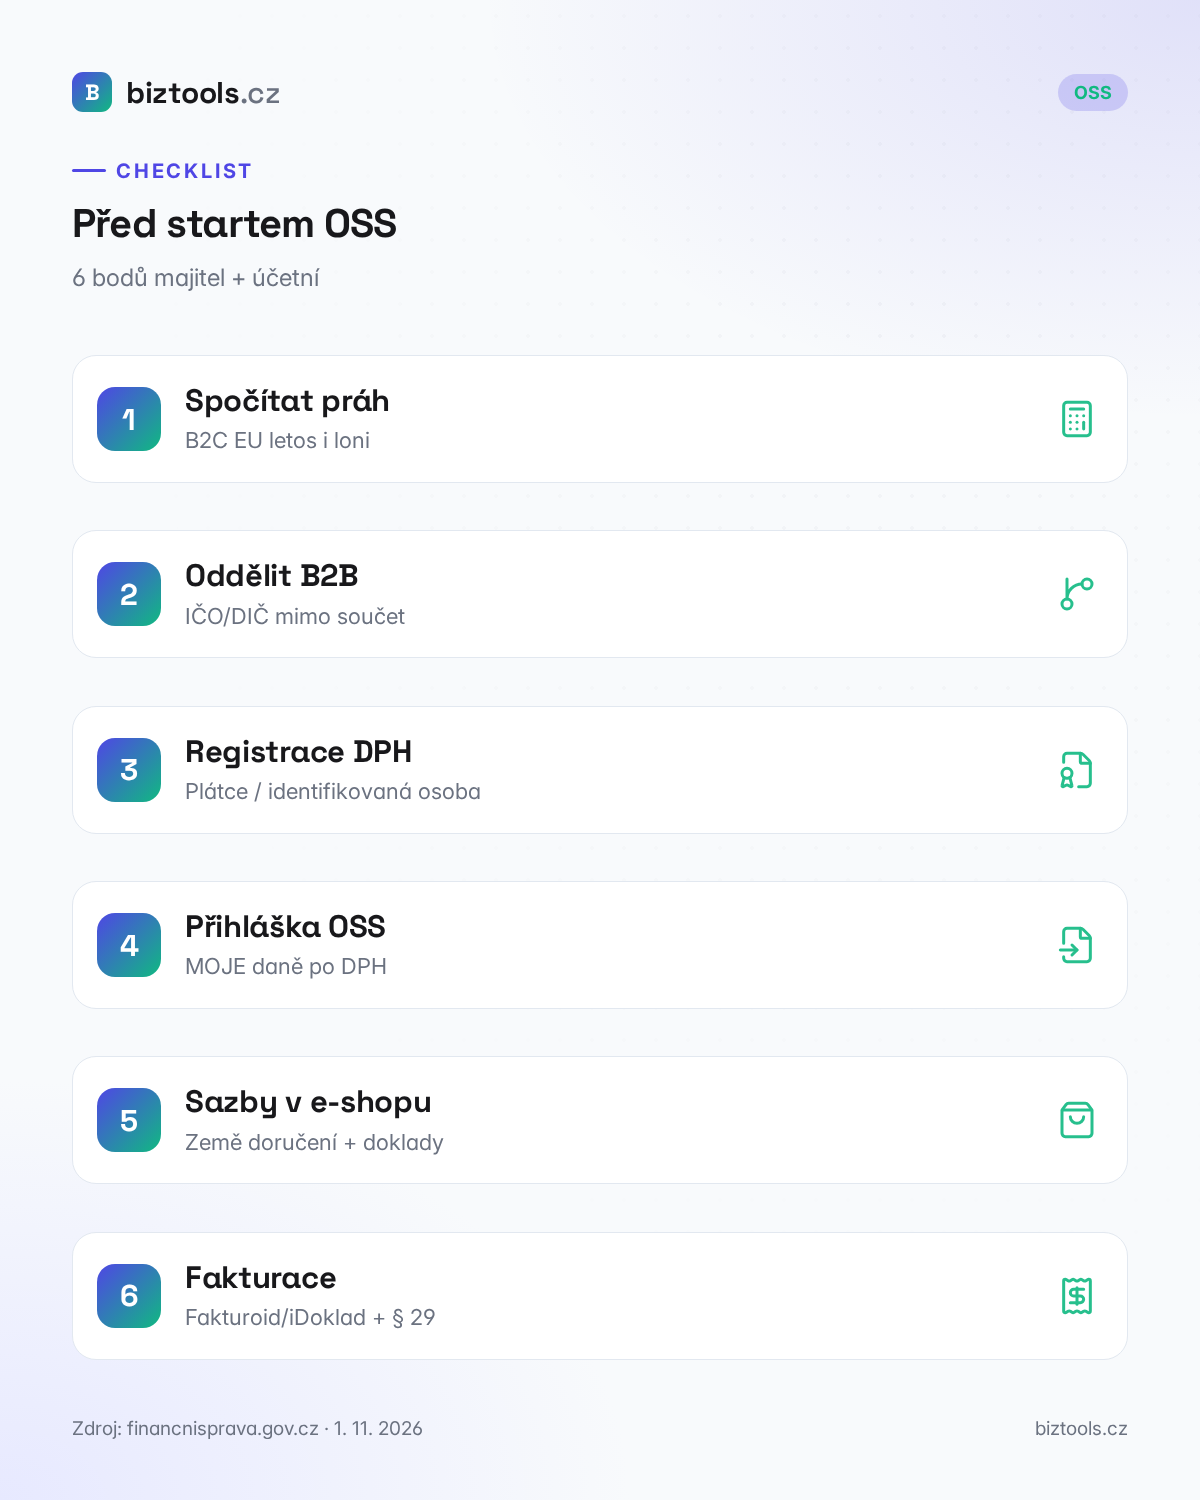
Checklist majitel + účetní (☐)
☐ Máte přehled B2C obratu do ostatních států EU (bez DPH) za letos i loni vs práh 10 000 EUR.
☐ Oddělené reporty B2C vs B2B (IČO/DIČ) v e-shopu.
☐ Rozhodnutí: OSS ano/ne + datum startu (s poradcem).
☐ Stav registrace k DPH / identifikovaná osoba.
☐ Přihláška OSS na mojedane.gov.cz po registraci k DPH.
☐ V platformě zapnuté daňové sazby dle země doručení (ne jen CZ 21 %).
☐ Fakturační SW umí OSS doklady / export pro přiznání (Fakturoid / iDoklad — ověřte aktuální funkci v nápovědě produktu).
☐ Daňový doklad obsahuje náležitosti § 29 z. 235/2004 Sb. (ověřit s účetní).
☐ VOP / povinné údaje: DPH info pro zahraniční B2C — viz povinné údaje.
☐ Kalendář OSS přiznání + EUR platba v týmu.
☐ Řádek 24 tuzemského DPH přiznání (FS upozorňuje na souběžné vykázání základu) — řeší účetní.
☐ Shopify: specifický setup v článku 491.
Platformy: Shoptet, Shopify, Woo
Shoptet
V administraci nastavte země prodeje, sazby DPH a chování košíku pro zahraniční adresy dle aktuální nápovědy Shoptet (DPH / zahraničí). Konkrétní názvy menu se mění — ověřte v podpora.shoptet.cz k datu nastavení. Fakturaci často napojíte na Fakturoid/iDoklad/Pohoda (viz Pohoda).
Shopify
Markets + DPH/OSS mají vlastní wizard — neopakujeme celý návod 491; použijte DPH a OSS na Shopify a odtud se vraťte k tomuto checklistu pro registraci u FS.
WooCommerce / Upgates
Plugin nebo nativní daňové třídy dle země; export objednávek do Fakturoid/iDoklad. Bez správného DIČ zákazníka nesmíte omylem aplikovat reverse charge na B2C.
Fakturoid a iDoklad
Oba nástroje v katalogu biztools umí fakturaci pro české firmy; podpora OSS/EU sazeb se liší verzí a nastavením. Postup:
- V nápovědě Fakturoid / iDoklad ověřte „OSS“, „EU DPH“, „foreign VAT“.
- Sjednoťte číselné řady a měny s tím, co vyžaduje OSS přiznání.
- Srovnání nástrojů: Fakturoid vs iDoklad 2026; freemium: Fakturoid zdarma.
Ceny tarifů sem neopisujeme bez aktuálního ověření ceníku s datem a s/bez DPH.
Daňový doklad § 29
Zákon o DPH stanoví povinné údaje daňového dokladu. U OSS plnění účetní doplní identifikaci režimu a zahraniční sazby dle praxe FS. Nevymýšlejte šablonu z blogu — vezměte vzor od poradce / software, které má režim OSS.
Časté provozní chyby
- Míchání B2B a B2C ve stejném reportu prahu.
- Zapnuté EU sazby v e-shopu bez registrace OSS / lokální registrace.
- Kontaktní e-mail a VOP stále jen „cena s DPH 21 %“ i pro DE/AT adresy.
- Ignorování řádku 24 v tuzemském přiznání.
- Domněnka, že Shopify Markets = hotová daňová registrace (není — viz 491 + FS).
Jak sestavit interní „OSS balíček“ dokumentů
Pro majitele i účetní je praktické mít jednu složku (Drive) s:
- exportem obratu B2C EU po zemích (CSV z e-shopu / BI) za běžný a minulý rok,
- kopií rozhodnutí o registraci k DPH / identifikované osobě,
- potvrzením přihlášky OSS a přiděleným identifikátorem režimu,
- šablonou daňového dokladu schválenou účetní (§ 29 + OSS poznámky),
- kalendářem kvartálních deadline a číslem EUR účtu FS,
- odkazem na tento článek + 491 Shopify + 519 reverse charge.
Bez této složky se při kontrole nebo změně účetní ztrácí kontext a e-shop „jede“ na sazbách, které nikdo neověřil.
Provozní poznámky k dopravě a vratkám
Přeshraniční B2C mění i logistiku: deklarovaná země doručení řídí sazbu DPH v košíku. Při změně adresy po objednávce (přeposlání, výdejní místo v jiné zemi) musíte mít jasné pravidlo, kdo přepočítá daň a zda vzniká dobropis. Vratky do ČR ze zahraničí řešte stejně pečlivě jako tuzemské — OSS přiznání pracuje s opravami v následujících obdobích (detail s účetní). Dopravce a 3PL nemění daňový režim sami od sebe; mění ho vaše doklady a nastavení e-shopu.
Kdy ještě neřešit OSS
Pokud prodáváte výhradně v ČR a na SK jen výjimečně pod prahem, často stačí sledovat součet EU B2C a mít alert v BI („blížíme se k 10k EUR“). Předčasné zapnutí zahraničních sazeb bez registrace vytváří provozní chaos (ceny v košíku vs účetnictví). Naopak pokud plánujete DE/AT kampaň (PPC série) s očekávaným skokem obratu, registraci řešte před škálováním ads — ne až po první faktuře s německou sazbou.
Digitální obsah a elektronicky poskytované služby mají vlastní pravidla místa plnění a limit 10 000 EUR, prakticky pro e-shop: Shoptet digitální produkty 2026: e-booky, poukazy a licence.
FAQ
Je OSS povinné?
Ne. Je to zjednodušení. Alternativa po prahu je registrace ve státech spotřeby.
Platí práh 10 000 EUR i jen na Slovensko?
Jde o součet do všech ostatních států EU (při splnění podmínek), ne per země — ověřte v zákoně a s poradcem.
Stačí identifikovaná osoba?
Registrace do OSS předpokládá předchozí registraci k DPH jako plátce nebo identifikovaná osoba (gov.cz). Detaily statusu = poradce.
Kde je Shopify návod?
Shrnutí pro majitele a účetní
Přeshraniční prodej do Unie bez přípravy končí buď přeplatky, nebo zbytečnou administrativou v několika státech. Režim jednoho správního místa je nástroj, ne povinnost — ale když překročíte společný práh, musíte mít plán. Nejprve spočítejte obrat koncovým zákazníkům mimo Česko, oddělte velkoobchod s daňovým identifikačním číslem a teprve potom sahajte do nastavení sazeb v e-shopu.
Fakturační program a pokladní doklady musí mluvit stejným jazykem jako daňové přiznání. Když e-shop ukazuje německou sazbu a účetní stále účtuje tuzemskou, vzniká zmatek, který se těžko vysvětluje při kontrole. Domluvte si jasné termíny kvartálních přiznání a držte dokumenty pohromadě. Právní a daňové detaily vždy ověřte s odborníkem — tento text je provozní mapa, nikoli rada na míru.
Závěr
OSS je provozní most mezi e-shopem a Finanční správou pro B2C EU. Nejdřív spočítejte práh a oddělte B2B, pak registrace, pak sazby v platformě a doklady ve Fakturoid/iDoklad. Shopify detaily nechte na 491; B2B reverse charge na 519. Další díl právní série (#7) jde na reklamace.
Zdroje
- FS: One Stop Shop (OSS) — ověřeno 1. 11. 2026
- gov.cz: Registrace do režimu OSS
- MOJE daně — OSS
- EC: VAT One Stop Shop
- Zákon č. 235/2004 Sb. — aktuální znění na zakonyprolidi.cz